Exclusions contrat obsèques 2026 : les points à vérifier
Exclusions d'un contrat obsèques : distinguer refus de garantie, carence et assistance. Une grille de lecture et les questions à poser avant de signer.

Une exclusion de contrat obsèques ne se vérifie pas à partir d’une liste générique de « pièges ». Il faut identifier la garantie concernée, la version du contrat et l’effet exact de la clause : absence de capital, limitation d’une assistance ou prestation non comprise. La même offre peut combiner ces trois niveaux, avec des règles différentes.
Ce guide propose une lecture avant signature, puis une méthode pour demander des précisions en cas de refus. Il s’appuie sur des sources publiques et sur un exemple de notice clairement daté. Il ne classe pas les assureurs et ne déduit pas qu’une clause est invalide sans examen du contrat complet.
À retenir avant de comparer
- Une exclusion, une carence et un plafond ne produisent pas le même effet.
- Une convention en prestations peut aussi comporter un contrat d’assurance.
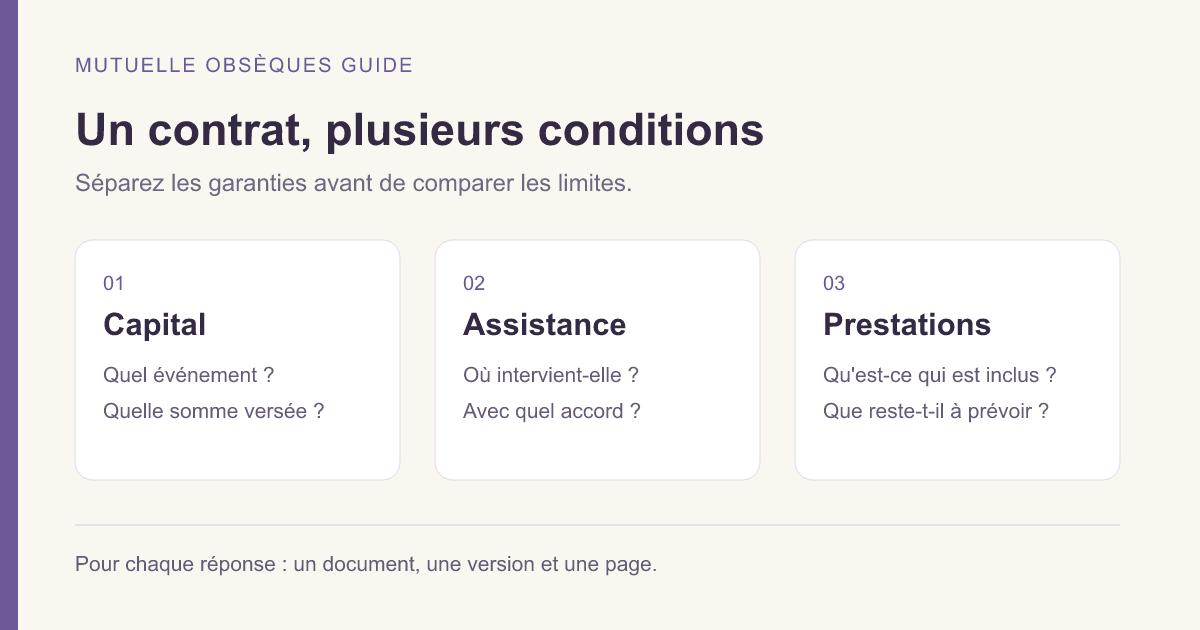
- Vérifiez séparément le capital, l’assistance et les prestations funéraires.
- Demandez ce qui reste versé et à qui, avec la référence écrite du calcul.
- Conservez les documents applicables à votre adhésion, pas seulement la brochure actuelle.
Distinguer exclusion, carence et simple limite de prestation
Commencez par nommer le mécanisme rencontré. Une exclusion écarte une situation du champ de la garantie. Un délai de carence décrit une période d’attente dont le point de départ et les effets sont contractuels. Un plafond limite un montant ou une prestation. Un délai de règlement concerne le traitement d’une demande : il ne doit pas être assimilé automatiquement à une franchise ou à une exclusion.
La distinction change la question à poser. Face à une exclusion, vous recherchez les circonstances visées. Face à une carence, vous vérifiez une chronologie. Face à un plafond, vous identifiez une limite chiffrée ou matérielle. Face à un dossier incomplet, vous demandez quelles pièces manquent. Employer uniquement le mot « refus » mélange ces problèmes et peut orienter la discussion dans la mauvaise direction.
| Mention rencontrée | Ce qu’il faut faire préciser |
|---|---|
| Exclusion de garantie | Événement visé, garantie concernée et règlement éventuel |
| Délai d’attente ou carence | Début, durée, circonstances concernées et effet pendant le délai |
| Plafond ou nombre d’interventions | Limite applicable et traitement du dépassement |
| Prestation non comprise | Possibilité d’ajout et personne qui en supporte le coût |
| Pièce justificative manquante | Document attendu et état réel de l’instruction |
Cette grille sert à classer les clauses, pas à valider un refus. Par exemple, une chambre funéraire prévue pour une durée déterminée et un décès non couvert ne sont pas deux variantes du même problème. Dans le premier cas, vous cherchez le périmètre d’une prestation ; dans le second, vous examinez le déclenchement de l’assurance.
Gardez donc une colonne « effet concret » dans vos notes. Si vous ne pouvez pas écrire ce que la famille reçoit ou doit organiser dans une situation donnée, la comparaison reste incomplète. Faites préciser cette ligne avant de vous concentrer sur une différence de cotisation.
Identifier les trois engagements derrière une offre obsèques
Le mot « tout compris » ne remplace pas les documents. Selon ABE Infoservice sur les types de contrats obsèques, une convention prévoyant des prestations à l’avance comporte notamment un contrat d’assurance. Il serait donc faux d’affirmer que tous les contrats en prestations échappent aux règles d’assurance du seul fait qu’une entreprise funéraire intervient.
Votre dossier peut réunir trois engagements à lire séparément : un capital destiné aux obsèques, une assistance et une organisation funéraire détaillée. Identifiez pour chacun le responsable, le document qui le décrit et le contact compétent. L’enseigne qui distribue le produit n’est pas nécessairement l’organisme qui porte toutes les garanties.
Sur la première page de votre fiche, notez le nom commercial du produit, celui de l’organisme assureur, la date d’édition de la notice et la référence de votre adhésion. Relevez également le code auquel le contrat se réfère. Certaines garanties relèvent du Code des assurances, d’autres du Code de la mutualité : la dénomination commerciale « mutuelle obsèques » ne suffit pas à choisir un article de loi.
Pour le volet funéraire, demandez une liste individualisée des prestations retenues. Pour l’assistance, recherchez les conditions d’intervention et les limites territoriales. Pour le capital, vérifiez les bénéficiaires, le montant et les événements qui déclenchent le versement. Cette séparation permet de repérer une réponse qui décrit seulement l’un des trois volets.
Notre glossaire distingue le contrat en capital du contrat en prestations. Utilisez ces définitions comme un point de départ, puis revenez au dossier réellement proposé : une catégorie de produit ne décrit pas, à elle seule, toutes ses garanties.
Lire une clause sans conclure trop vite à sa validité
Une exclusion doit être lue dans son contexte, avec les définitions auxquelles elle renvoie. Pour les contrats relevant du Code des assurances, l’article L112-4 prévoit une présentation très apparente des clauses de nullité, de déchéance ou d’exclusion. L’article L113-1 pose notamment l’exigence d’une exclusion formelle et limitée contenue dans la police.
Ces repères ne permettent pas de déclarer automatiquement qu’une clause est inopposable parce qu’elle paraît longue ou difficile. Sa qualification, sa rédaction et son application aux faits demandent une analyse. Évitez aussi l’affirmation inverse : une phrase imprimée en gras n’est pas, pour cette seule raison, juridiquement incontestable.
Pour préparer votre lecture, recopiez le titre de la rubrique, la page et la garantie à laquelle elle appartient. Vérifiez les mots définis dans le lexique, puis les exceptions introduites par « sauf », « sous réserve » ou « à condition que ». Si la clause renvoie à un autre document, demandez-le avant de résumer ce que vous pensez avoir compris.
Un bon exercice consiste à reformuler votre question ainsi : « Dans la situation décrite, cette clause concerne-t-elle le capital principal, une option ou seulement l’assistance ? » Vous cherchez une réponse vérifiable dans les documents. Vous ne demandez pas au conseiller de garantir oralement un résultat pour toutes les circonstances possibles.
Si deux pages paraissent se contredire, conservez-les ensemble et sollicitez une clarification écrite citant la version concernée. Ne choisissez pas spontanément celle qui vous semble la plus favorable. La résolution d’une ambiguïté contractuelle dépasse un simple surlignage et mérite, si nécessaire, un avis adapté au dossier.
Suicide et déclaration du risque : ne pas confondre les règles
La cause du décès et une déclaration inexacte à la souscription sont deux sujets distincts. Pour le suicide, l’article L132-7 du Code des assurances, dans sa version en vigueur depuis le 20 août 2026, prévoit le principe de non-couverture pendant la première année et la couverture à compter de la deuxième, avec des dispositions particulières et un traitement du supplément de garantie en cas d’augmentation.
L’article L223-9 du Code de la mutualité comporte ses propres dispositions. Les deux textes actuels distinguent également le décès résultant de l’aide à mourir prévue par le Code de la santé publique, que l’assurance en cas de décès couvre. Il ne faut donc ni étendre indistinctement la règle de première année à toute situation, ni appliquer une ancienne rédaction sans vérifier le texte et le contrat concernés.
Pour les réponses données lors de la souscription, le Code des assurances distingue la fausse déclaration intentionnelle, visée à l’article L113-8, de l’omission ou de l’inexactitude dont la mauvaise foi n’est pas établie, traitée par l’article L113-9. La seconde n’entraîne pas la nullité dans les mêmes conditions que la première. Ce n’est pas une simple ligne d’exclusion interchangeable avec une limitation d’assistance.
En pratique, conservez les questions posées et vos réponses. Si un formulaire est rempli avec l’aide d’un conseiller, relisez-le avant de le valider. Lorsqu’une question vous semble ambiguë, demandez une explication plutôt que de deviner l’information attendue. L’absence de questionnaire médical ne doit pas être transformée en promesse d’absence de toute condition contractuelle.
En cas de contestation ultérieure, recherchez ce qui a effectivement été demandé et déclaré. Une synthèse générale sur internet ne permet pas d’établir la bonne foi, l’intention ou l’incidence d’une réponse dans un dossier particulier.
Carence et somme versée : vérifier le mécanisme exact
La présence d’une carence ne permet pas de calculer seule le règlement. Vous devez lire la durée, la cause du décès concernée, le point de départ et la somme prévue pendant cette période. Le capital affiché en couverture de la brochure n’est pas nécessairement le montant utilisé dans chaque situation.
L’avis du CCSF du 8 octobre 2024, page 11 consigne l’engagement des professionnels de limiter, dans leurs nouveaux contrats concernés, la carence à un an maximum, de limiter les exclusions contractuelles et d’expliciter le paiement de la valeur de rachat lorsqu’une cause de décès relève des exclusions. La mise en œuvre était annoncée au plus tard au 1er juillet 2025. Il s’agit d’un engagement décrit dans cet avis, dont le périmètre ne doit pas être transformé en réécriture automatique de tous les anciens contrats.
Votre lecture doit notamment distinguer trois montants : ce que vous avez versé, le capital garanti et la valeur de rachat. Ne remplacez pas l’un par l’autre dans un calcul personnel. Si une notice mentionne un remboursement diminué de certains frais, la formule « toutes les cotisations sont rendues » perd une information importante.
En cas d’augmentation du capital, faites préciser si le complément suit une nouvelle période d’attente. Notez séparément l’ancien montant et la nouvelle garantie dans votre chronologie. Une seule date de souscription ne suffit pas toujours à expliquer le fonctionnement d’un contrat modifié.
Avant de remplacer une offre existante, demandez aussi ce qui se passe entre l’arrêt de l’ancienne protection et la prise d’effet de la nouvelle. Ne résiliez pas uniquement sur la base d’une cotisation plus faible sans avoir comparé ces dates et les conditions correspondantes. Le but est de comprendre la protection réelle, pas seulement le montant prélevé chaque mois.
Un exemple de notice : capital et assistance ne couvrent pas la même chose
Un document réel permet d’observer pourquoi il faut séparer les garanties. Nous utilisons ici la note Garantie Obsèques distribuée par Macif, édition juillet 2026, comme exemple documentaire, sans recommandation commerciale ni comparaison de qualité avec d’autres offres.
La page 7 indique un règlement du capital quel que soit le pays des obsèques. Elle décrit aussi une attente d’un an pour le décès consécutif à une maladie, non appliquée au décès consécutif à un accident, et un remboursement des cotisations diminué des éventuels frais de fractionnement pendant cette attente. La page 15 traite séparément le rapatriement, notamment avec une condition de déplacement à plus de 50 kilomètres du domicile et des destinations de domicile définies.
Cette édition précède les modifications légales du 20 août 2026 ; elle illustre ici la séparation des garanties, sans constituer un état exhaustif du droit actuel. Elle ne prouve ni que votre ancienne adhésion utilise la même notice, ni que toutes les prestations sont dues partout. La notice identifie par ailleurs un organisme relevant du Code de la mutualité pour la garantie obsèques et un assureur distinct pour l’assistance.
La leçon pratique est de dessiner deux lignes dans votre fiche : « lieu des obsèques pour le versement du capital » et « trajet pris en charge par l’assistance ». Une réponse favorable sur la première ne remplit pas la seconde. Ajoutez ensuite la personne à contacter et les conditions d’organisation applicables au transport.
Cette lecture évite une conclusion fréquente mais trop rapide : « mon capital peut être utilisé à l’étranger, donc tous les frais de rapatriement sont couverts ». Avant un séjour prolongé ou un changement de résidence, formulez votre situation concrète et demandez quelles pages s’y appliquent. Gardez le document daté reçu en réponse, car une page commerciale peut évoluer sans décrire votre adhésion.
Accident, territoire et prestations : les questions à poser
Examinez chaque limite en fonction de votre usage, sans supposer une exclusion universelle. Les points d’attention publiés par ABE Infoservice invitent à regarder l’étendue des garanties, les carences, les exclusions et les modalités de versement. Ils ne remplacent pas la notice propre au produit.
Si une garantie dépend d’un accident, demandez sa définition contractuelle. Si une option majore le capital dans certaines circonstances, vérifiez ses conditions séparément du capital principal. Ne déduisez pas qu’une option refusée annule nécessairement toutes les autres garanties. À l’inverse, le mot « accident » dans le langage courant ne suffit pas à qualifier un événement au sens du contrat.
Pour les déplacements, préparez des questions concrètes : le domicile doit-il se situer dans un territoire donné ? La durée du séjour change-t-elle la garantie ? Qui choisit le transporteur ? Faut-il obtenir un accord avant d’engager une dépense ? Le lieu du décès, le lieu des obsèques et le domicile sont trois informations différentes à communiquer.
Pour les prestations funéraires, recherchez ce qui est inclus, ce qui peut être ajouté et ce qui reste à organiser. Une option absente n’est pas une faute de l’assureur du seul fait qu’elle vous semble importante. Elle devient un point de décision : la demander dans l’offre, prévoir un autre financement ou adapter vos attentes.
Évitez enfin de comparer uniquement le nombre de lignes d’exclusion. Un document court peut contenir des définitions ou des limites ailleurs ; un document plus long peut expliquer davantage ses conditions. Votre critère utile est la possibilité de répondre précisément à vos situations, avec une référence écrite et un interlocuteur identifié.
Construire votre grille avant de signer
Une grille exploitable relie chaque besoin à une preuve documentaire. Commencez par trois ou quatre situations qui comptent pour vous, plutôt que par une liste théorique de tous les risques possibles. Vous pouvez examiner un décès peu après la prise d’effet, un séjour hors du domicile, un changement d’opérateur ou une augmentation de capital.
Pour chacune, complétez les mêmes colonnes :
| Colonne | Information à noter |
|---|---|
| Situation | Description simple, sans données médicales inutiles |
| Garantie concernée | Capital principal, option, assistance ou prestation |
| Document | Titre, référence, date d’édition et page |
| Condition ou limite | Définition, période, territoire ou plafond |
| Conséquence | Somme prévue, organisation attendue ou point non résolu |
| Réponse reçue | Date et référence de l’explication écrite |
Laissez « à préciser » lorsqu’une information manque. Ne remplissez pas cette case avec une supposition favorable pour terminer la comparaison. Une question encore ouverte est un résultat utile de votre lecture : elle indique ce qui doit être clarifié avant votre décision.
Voici un exemple fictif sans prix de marché : une personne prévoit des séjours chez sa famille dans un autre pays. Sa proposition mentionne un capital destiné aux obsèques et une assistance. Elle remplit deux lignes, l’une pour le versement du capital, l’autre pour l’organisation du transport. La première reçoit une réponse documentée ; la seconde ne précise pas le trajet de retour. La prochaine action est une demande sur ce trajet, pas une conclusion générale de couverture internationale.
Lorsque deux offres paraissent proches, comparez leurs réponses à la même situation. Cela permet de repérer un décalage de périmètre sans inventer une note sur dix. Vous pourrez ensuite discuter du prix avec une compréhension plus claire de ce qui est inclus dans chaque proposition.
Comparer une ancienne adhésion et une nouvelle proposition
Une notice téléchargée aujourd’hui n’est pas nécessairement celle de votre contrat. Lorsqu’un organisme modifie son offre, la ressemblance du nom commercial ne suffit pas à établir que toutes les nouvelles conditions concernent une adhésion antérieure. Votre premier contrôle porte sur les références, les dates et les avenants effectivement reçus.
Préparez deux dossiers séparés, l’un pour le contrat détenu, l’autre pour la proposition envisagée. Dans chacun, placez le document individuel en tête, puis la notice et les modifications successives. Ne remplacez pas une ancienne pièce par le PDF trouvé sur le site : gardez les deux et notez pourquoi vous avez téléchargé le second. Vous pourrez demander au professionnel s’il s’agit d’un document applicable à votre situation ou d’une présentation destinée aux nouvelles souscriptions.
Pour comparer, reprenez la même situation dans les deux dossiers. Par exemple, examinez un séjour chez un proche, une augmentation de capital ou l’arrêt éventuel de certains paiements. Notez ce qui change et ce qui reste inconnu. Une amélioration sur une garantie peut accompagner une autre condition d’accès ; évitez de résumer le choix par « nouveau contrat meilleur » avant d’avoir lu l’ensemble des éléments utiles.
Si vous souhaitez simplement corriger une information administrative ou obtenir une explication, dites-le clairement dans votre demande. Ne formulez pas par erreur une demande de résiliation lorsque votre objectif est seulement de comprendre une clause. Une phrase comme « je demande une information, sans modification de mon contrat à ce stade » permet de préciser votre intention dans l’échange.
Enfin, conservez une copie lisible des réponses et indiquez à une personne de confiance où retrouver le dossier. Cette organisation n’exige pas de lui transmettre immédiatement toutes vos informations personnelles. Elle vise surtout à éviter que vos proches disposent uniquement d’une brochure ancienne, sans savoir quelle garantie a réellement été souscrite.
Un message pour obtenir des réponses utilisables
Demandez des précisions portant sur le produit et sa version, pas une garantie orale générale. Vous pouvez adapter le message suivant à votre dossier. Il s’agit d’un modèle rédactionnel de demande d’information, sans valeur de mise en demeure ni analyse juridique personnalisée.
Bonjour,
Avant de prendre ma décision concernant votre proposition de contrat obsèques, je souhaite disposer de la notice complète applicable et du document décrivant mes garanties individuelles.
Merci de préciser, avec les références des pages concernées : les exclusions du capital principal ; les conditions distinctes d’une éventuelle option accident ; le point de départ et l’effet des délais d’attente ; la somme prévue lorsqu’une garantie ne joue pas ; les conditions territoriales de l’assistance et les prestations funéraires effectivement comprises.
Pour ma situation de déplacement ou de résidence décrite dans mon dossier, merci d’identifier séparément les conditions du versement du capital et celles de l’organisation d’un transport. Je souhaite aussi connaître la procédure à suivre avant d’engager une dépense d’assistance.
Merci de signaler les points qui nécessitent une option, une modification écrite ou une information complémentaire, et de confirmer la version de la documentation utilisée pour votre réponse.
À réception, classez la réponse avec la proposition correspondante. Si le message renvoie à une pièce jointe absente, demandez-la. S’il utilise une formule générale telle que « selon les conditions prévues », recherchez la page précise plutôt que de considérer la question comme réglée.
Vous pouvez ensuite préparer une note simple pour vos proches : où se trouve le contrat, quel organisme contacter et quels documents existent. Cette organisation est différente de la désignation du bénéficiaire : elle facilite les démarches sans modifier, à elle seule, la personne ayant droit aux prestations prévues.
En cas de refus : demander le fondement et garder la chronologie
Commencez par distinguer un refus de garantie d’une instruction encore incomplète. Demandez quel événement est retenu, quelle clause est invoquée et quelle version du contrat a été appliquée. Si une somme est proposée à la place du capital demandé, réclamez son décompte et le mécanisme utilisé. Le mot « exclusion » ne suffit pas à expliquer un calcul.
Préparez un dossier lisible : adhésion, notice applicable, avenants, relevés utiles, demande de versement et réponse reçue. Ajoutez une chronologie d’une page avec les dates des démarches. Conservez les preuves d’envoi et transmettez les données sensibles par le canal indiqué par l’organisme, sans diffuser publiquement des documents médicaux ou d’identité.
Si vous contestez la réponse, formulez votre mécontentement par écrit auprès du service compétent. ABE Infoservice explique la procédure de réclamation et de médiation : le traitement d’une réclamation ne doit pas dépasser deux mois à compter de sa formalisation écrite ; la médiation peut notamment être examinée, selon ses conditions, deux mois après l’envoi de la réclamation, même sans réponse définitive.
Vérifiez le médiateur compétent dans la documentation de l’intervenant concerné. Un litige avec l’organisme assurant le capital et un désaccord sur une prestation funéraire ne se résument pas nécessairement au même dossier. La médiation ne garantit pas une issue favorable et ne remplace pas la vérification des délais de prescription ou de recours propres à votre situation.
Si la qualification de la clause ou des circonstances est contestée, un professionnel du droit peut examiner les documents et les voies disponibles. Évitez de bâtir votre démarche uniquement sur un extrait trouvé en ligne ou sur la promesse que « les tribunaux donnent toujours raison aux familles ».
Pour avancer maintenant : prenez votre notice, séparez capital, assistance et prestations, puis remplissez une ligne de la grille pour chaque question non résolue. Vous pouvez retrouver les notions utiles dans le glossaire des contrats obsèques. La bonne prochaine étape est une réponse précise sur votre dossier, pas une souscription pressée par une formule rassurante.
Guide documentaire revu le 11 septembre 2026. Les références légales, l’avis professionnel et l’exemple contractuel ont des périmètres distincts explicités dans le texte. Aucun contrat individuel de lecteur n’a été examiné et aucun remboursement n’est garanti par ce guide.
Questions fréquentes
Existe-t-il une liste d'exclusions identique pour tous les contrats obsèques ?
Une carence signifie-t-elle que toutes les garanties sont exclues ?
Les cotisations sont-elles toujours remboursées lorsqu'une exclusion s'applique ?
Un contrat en prestations dispense-t-il de lire les exclusions d'assurance ?
Que demander lorsqu'un assureur refuse de verser le capital ?
Sources et date de cet article
- 11 sources citées dans la liste ci-dessus. Les textes publics et notices contractuelles ont chacun leur périmètre.
- Rédigé par Rédaction Mutuelle Obsèques Guide, signature collective du site.
- Date éditoriale indiquée : 11 septembre 2026. Un déploiement technique ne modifie pas cette date.
- Aucun lien d'affiliation déguisé, aucune recommandation personnalisée (ce n'est pas un conseil personnalisé en assurance). Lire notre politique éditoriale.
À lire aussi
- Mutuelle obsèques
Assurance obsèques sous tutelle ou curatelle : règles 2026
Assurance obsèques et majeur protégé en 2026 : ce qui change sous sauvegarde de justice, curatelle et tutelle, rôle du juge et du mandataire, consentement obligatoire et
7 août 2026 - Mutuelle obsèques
Assurance obsèques pour ses parents : est-ce possible ?
Souscrire une assurance obsèques pour ses parents en 2026 : consentement écrit obligatoire (L132-2), montages possibles, qui paie, qui reçoit le capital et alternatives.
27 juillet 2026 -
 Mutuelle obsèques
Top 10 des contrats obsèques 2026 par profil : senior, actif, petit budget
Top 10 des contrats obsèques 2026 classés par profil : senior, actif, petit budget, santé fragile. Cotisations indicatives, délais de carence et critères pour choisir sans vous
10 juillet 2026 - Mutuelle obsèques
Article L132-23 : Contrat obsèques 2026, ce que dit la loi
Ce que dit l'article L132-23 du Code des assurances en 2026 sur les contrats obsèques : principe de non-rachat, exceptions, articulation avec la loi Sueur et recours.
21 juin 2026 - Mutuelle obsèques
Assurance obsèques : Déjouez arnaques et démarchage 2026
Évitez les pièges de l'assurance obsèques. Notre guide 2026 vous aide à identifier et déjouer les arnaques. Protégez-vous avec nos conseils et une checklist essentielle avant de
1 mai 2026